Je verdient goed. Maar bouw je ook vermogen op?
Mijn vader fietste elke avond met de Telegraaf in zijn hoofd
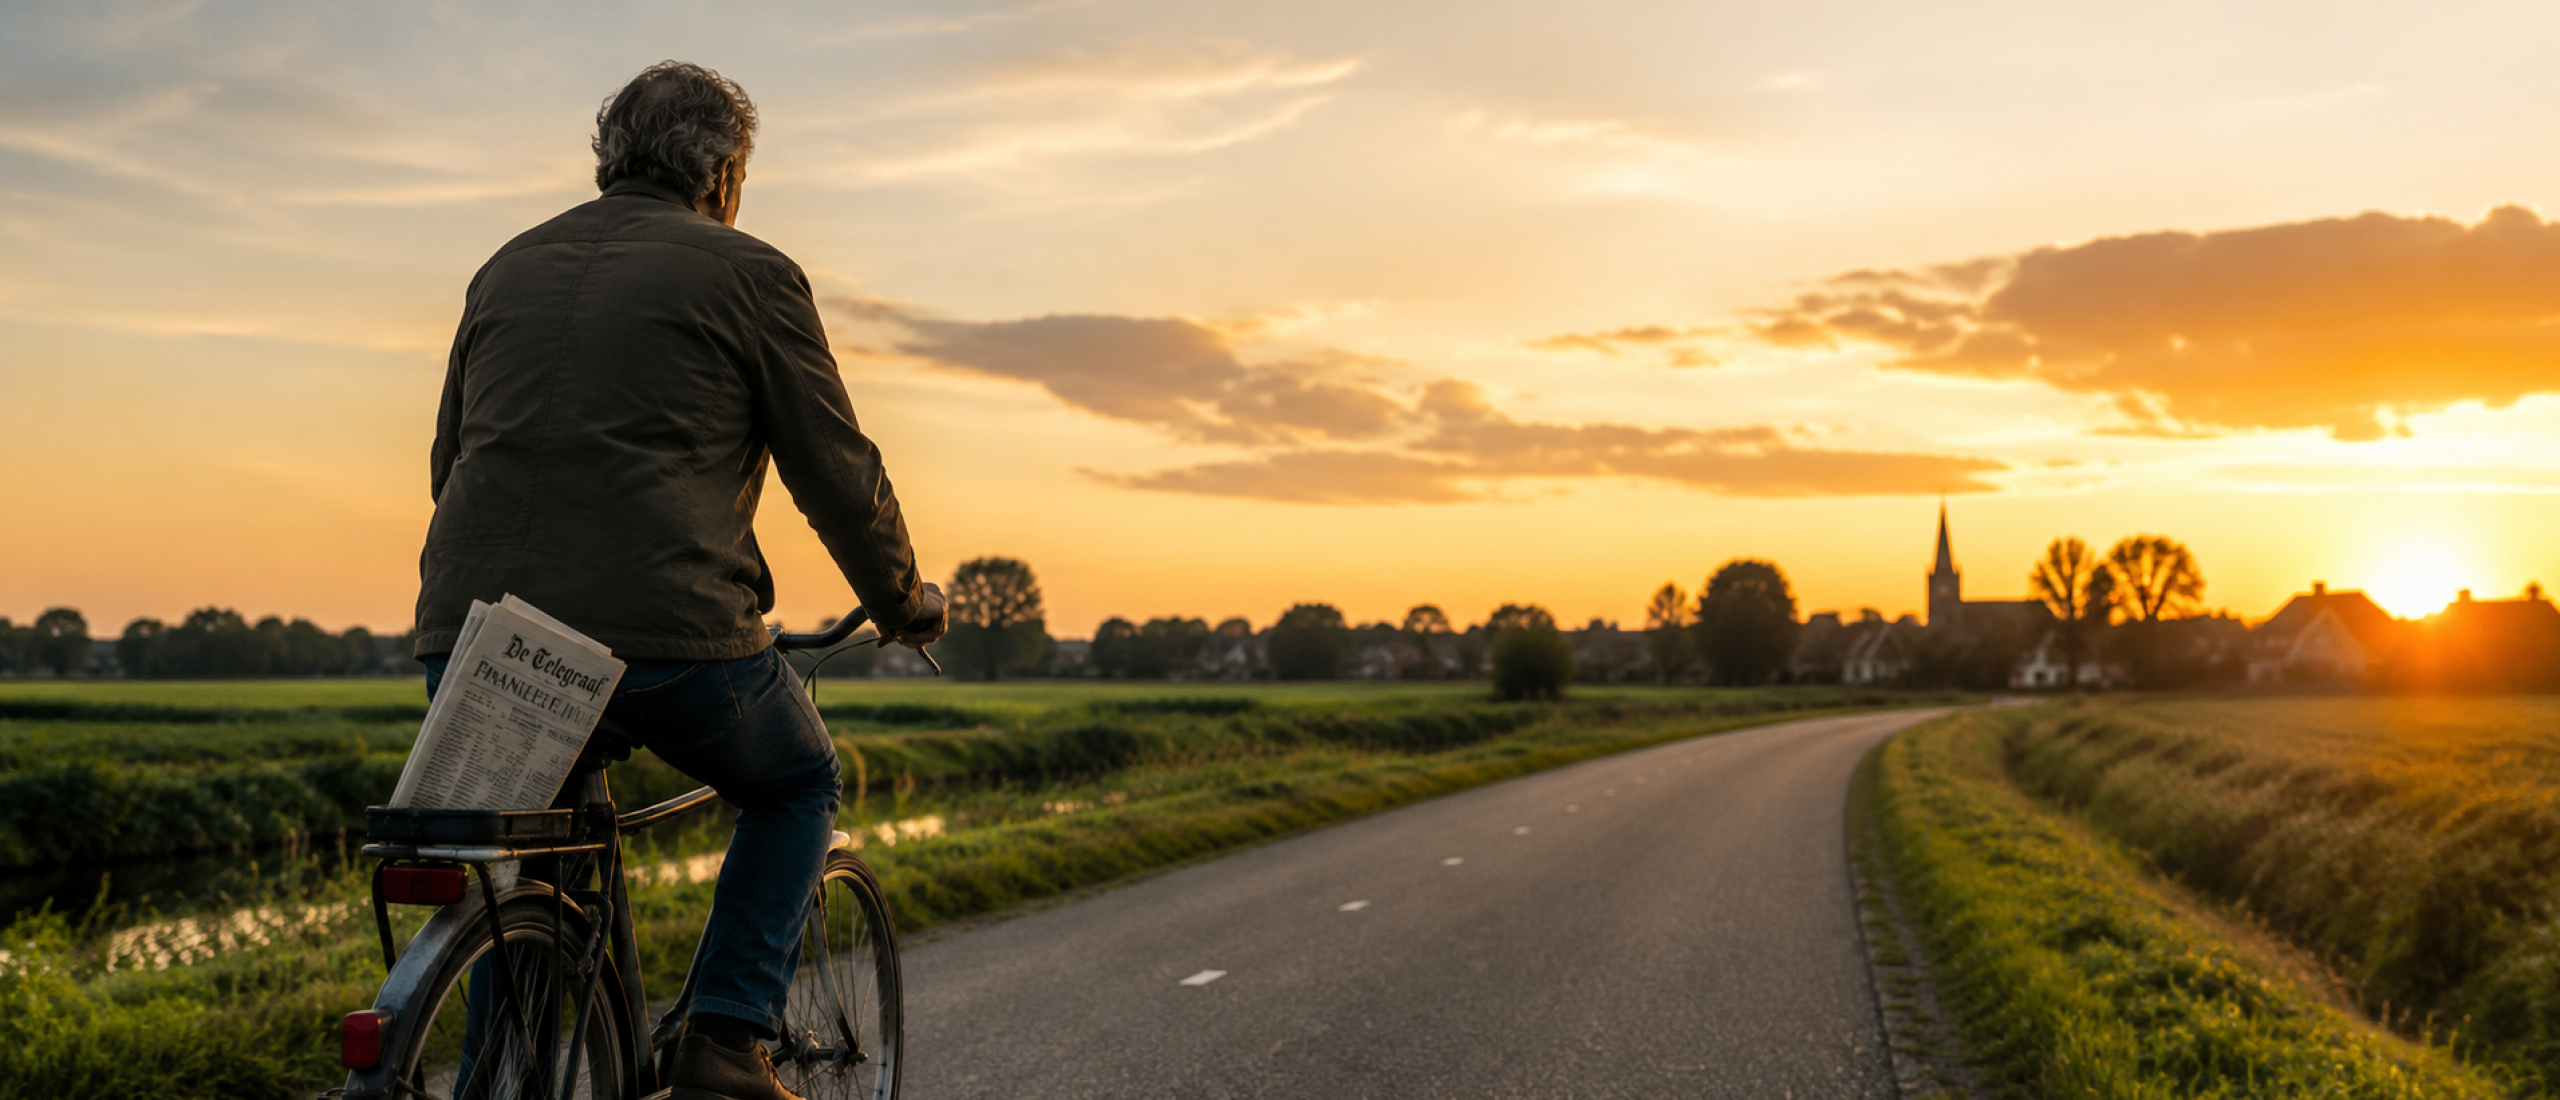
Mijn vader fietste drie, vier keer per week een rondje door de dorpen waar we woonden in de Zuidwesthoek van Nederland. Na het avondeten op de fiets, een rondje langs Hoogerheide, Huijbergen, Ossendrecht, Woensdrecht. Vast ritueel.
Op de salontafel lagen altijd twee kranten. De BN De Stem, toen nog het Brabants Nieuwsblad, voor het regionale nieuws. Wat heeft Piet gedaan met zijn boerderij in de Zandstraat, dat soort werk. En daarnaast de Telegraaf. Niet voor het nieuws, maar voor het financiële gedeelte. De aandelen.
Als kind snapte ik er he-le-maal niets van. Ik dacht: waar maak je je toch zo druk over, man.
Op een dag fietste ik een keer met hem mee. En onderweg vroeg ik het hem gewoon. Pa, waarom ben je toch altijd met dat geld bezig?
Hij zei: als er met een van ons iets gebeurt, ziek wordt, en een dokter hier kan ons niet helpen, dan moeten we genoeg geld hebben om ergens anders hulp te zoeken. Amerika, bijvoorbeeld.
Als kind dacht ik: dat slaat toch nergens op, zoiets gebeurt niet.
Hij dacht alleen verder dan ik op dat moment kon. Hij wilde niet afhankelijk zijn van een systeem. Niet van één inkomen. Niet van wat de overheid of het ziekenfonds op dat moment toevallig aanbood. Hij wilde de keuze. Voor zijn gezin.
Mijn vader overleed toen hij 48 was. Ik was negentien. Dat is nu, op het moment dat ik dit opneem, bijna 28 jaar geleden.
En toen hij overleed, bleek hoe waardevol dat denken was geweest. Zijn gezin bleef financieel gewoon goed achter. Moeder met drie pubers, en het was geregeld.
Het heeft me heel lang gekost om te begrijpen wat hij eigenlijk deed. Pas toen ik zelf dit werk ging doen, snapte ik het. Hij dacht niet vanuit angst. Hij dacht vanuit liefde. Voor zijn gezin. Het gevoel van: als ik er niet meer ben, of als iemand ziek wordt, dan kunnen ze verder.
Dat zaadje heeft hij bij mij geplant. Onbewust, op die fiets. En ik draag het nog elke dag met me mee.
Geld maakt niet gelukkig, maar dat is niet het hele verhaal
Je hoort het je hele leven al. Geld maakt niet gelukkig.
Volgens mij klopt daar wel iets van. Maar geen geld maakt volgens mij ook niet gelukkig. Een van mijn één-op-één cliënten zei het ooit perfect: Jasper, ik heb geen hekel aan geld. Sterker nog, ik spaar ze zelfs. Als iemand het aan mij wil geven, zeg ik geen nee.
Veel optiekondernemers denken er ongeveer zo over. En consumenten vinden de winkel nog steeds prima, dus waar zit dan het probleem?
Het probleem zit niet in de winkel. Het zit in wat erna komt.
De meeste optiekondernemers zijn ontzettend goed in winkels runnen. Medewerkers aansturen, klanten helpen, brillen slijpen, voorraad beheren, planningen kloppend maken, ogen meten en ja, ook nog brillen verkopen. Ergens op de achtergrond weten ze dat ze ook iets met hun eigen financiële toekomst moeten doen.
Maar wat dan precies. En wanneer. En hoe.
Geen idee. En ondertussen tikt de tijd door.
Ik ga je hier niet vertellen wat je met je geld moet doen. Ik ben geen financieel adviseur, geen vermogensplanner, en dat wil ik ook niet zijn. Wat ik wel kan, is je aan het denken zetten. Je laten zien wat je niet ziet, of niet wil zien. Dat is mijn werk.
In dit geval gaat het over vrijheid. Over de keuzes die je vandaag kunt maken zodat je later niet afhankelijk bent van één bron van inkomen. Je eigen winkel, in de meeste gevallen. Of erger, je AOW. Als die er dan nog is.
Mijn eigen blinde vlek
Als je deze podcast al langer volgt, weet je dat ik meer dan 25 jaar in de optiek heb gezeten. Eerst in loondienst als opticien, later als franchisenemer bij Specsavers.
Al die jaren als franchisenemer was ik met één ding bezig. Groeien. Meer omzet, meer klanten, betere marges, een sterker team. En eerlijk gezegd was ik daar best goed in. Ik werkte hard, dacht na over mijn winkel, en service was voor mij het allergrootste goed dat je in een fysieke winkel hebt. Vind ik nog steeds.
Ik investeerde in mezelf. Maar in mijn eigen financiële toekomst? Geen idee. Echt niet. Ik had een prima inkomen, een goed basissalaris aangevuld met winst uit de winkel, en ik gaf het ook prima uit. Mooi koophuis. En de gedachte was: het komt later wel goed.
Tot mijn coach John me op een dag, tijdens een gewoon tweewekelijks coachgesprek, een simpele vraag stelde. We hadden het over doelen, groeiambities, waar ik naartoe wilde. En toen, zomaar: Jasper, wat doe jij eigenlijk aan geld voor de toekomst?
Niks. Helemaal niks.
Ik had er nog nooit over nagedacht. Toen kwam de tweede vraag. Als je morgen wil stoppen met werken, hoeveel geld heb je dan nodig om van te leven. En heb je dat?
Mijn antwoord was zoiets als: weet ik veel, is dat een rare vraag?
Maar die vraag plantte wel een zaadje. Ik realiseerde me: ik ben goed in geld verdienen. Mensen kwamen graag in mijn winkel, gaven prima uit. Maar ik deed niets met dat geld. Het stroomde naar binnen en het stroomde er net zo hard weer uit. Naar de winkel, naar het leven, naar dingen die ik gewoon wilde. Maar bouwen aan iets dat me ooit vrijheid zou geven, dat zat er niet bij.
Het enige wat ik dacht was: mijn winkel is mijn pensioen. Ik verdien er geld in, en als die ooit verkocht wordt, is dat mijn appeltje voor de dorst.
Dat viel knap vies tegen toen ik mijn winkel verkocht. Niet omdat de winkel slecht liep, maar ik kon er simpelweg niet van met pensioen. Zo moet ik het wel zeggen.
En dat is precies wat ik bij heel veel ondernemers zie. Niet alleen in de optiek. Ze zijn fantastisch in hun vak. Mooie winkels, mooie bedrijven, loyale klanten, loyale teams. Maar vraag wat ze aan hun financiële toekomst doen, en het antwoord is opvallend vaak: niks. Daar heb ik nog niet over nagedacht.
Het model: geld maken, beschermen, inzetten
Er is een model dat mij heeft geholpen om overzicht te krijgen. Lekker simpel, want daar houd ik van. De wereld is al ingewikkeld genoeg.
Drie fases.
Fase 1: geld maken. Fase 2: geld beschermen. Fase 3: geld inzetten.
Misschien herken je dit van Instagram of TikTok. Make money, keep money, invest money. Op social media klinkt het net iets stoerder dan in mijn podcast, maar het komt op hetzelfde neer.
Fase 1: geld maken
Hier zit het overgrote deel van de ondernemers. Logisch ook, want zonder geld maken heb je niets om te beschermen en al helemaal niets om later in te zetten.
De meeste optiekondernemers zijn hier goed in. Omzet maken, klanten helpen, de winkel laten groeien, nadenken over assortiment en prijsstelling, meer oogmetingen, meer brillen, een contactlenspraktijk opbouwen. Dat is allemaal geld maken, en dat gaat in de optiek over het algemeen prima.
Maar hier zit ook meteen het eerste gevaar. Veel ondernemers blijven in deze fase hangen. Ze maken steeds meer geld, en geven ook steeds meer uit. Aan de winkel, of aan het leven. Verbouwingen, nieuwe apparatuur, personeel, maar ook een lekkere dikke nieuwe wagen met een bootje erachter.
De omzet groeit, en de kosten groeien gewoon mee. Aan het eind van het jaar staat er winst op papier. Maar vermogen? Dat is iets anders.
Ik heb het in een eerdere aflevering al gehad over de thermometer versus de thermostaat. Het voorbeeld van de man in de bijstand die de loterij wint, en na een paar jaar weer terug in de bijstand zit. Klinkt raar. Is het niet.
Als je thermostaat staat afgesteld op geen geld hebben, dan gaat al het geld eruit zodra het binnenkomt. Niet omdat je dom bent, maar omdat dat de instelling is waar je aan gewend bent. De loterijwinnaar geeft alles uit, niet omdat het verstandig is, maar omdat zijn systeem op nul staat ingesteld.
Je moet dus aan je geldgedachte werken. Je geldmindset. Hoe stel je die thermostaat opnieuw af?
Fase 2: geld beschermen
Hier gaat het mis bij best veel ondernemers. Niet alleen in de optiek.
Het is ook gewoon saai. Het levert weinig directe bevrediging op en er is altijd wel iets dat urgenter voelt. Een leverancier die belt, een medewerker die ziek is, een klant met een klacht. Geld beschermen wint het zelden van een brandje dat geblust moet worden.
Terwijl het in de basis ontzettend simpel is. Niet meer uitgeven dan er binnenkomt. Ja, duh, denk je nu misschien. Maar denk aan die thermostaat. Het klinkt simpel en toch is het precies waar het meeste misgaat.
Denk aan een buffer opbouwen, zodat een tegenvallende maand je niet meteen in de problemen brengt. Denk aan belasting reserveren, zodat de aanslag in februari geen verrassing meer is. Die VPB-aanslag kan hard aankomen als je vorig jaar een lekkere omzet hebt gedraaid. Denk aan risico's afdekken. Want zodra jij uitvalt, wat gebeurt er dan met je bedrijf en je gezin?
Er is een boek dat ik gelezen heb en heel praktisch vond. Profit First. De achternaam van de schrijver is me te lastig om uit te spreken, googel maar even op Profit First, dan vind je hem. In Nederland zijn er specialisten die je hierbij kunnen helpen, onder andere Femke Hogema, die Profit First naar Nederland heeft gehaald. Als ik daar iets fout zeg, mijn excuses, maar zo zit het volgens mij wel ongeveer.
Het idee achter Profit First is, alweer, simpel. Je boekhouder leerde je: omzet minus kosten is winst. Profit First draait het om. Omzet minus winst is kosten.
Je bepaalt vooraf hoeveel winst je wil overhouden, en de rest mag je uitgeven. Niet andersom.
Hoe doe je dat praktisch? Verschillende bankrekeningen. Verschillende potjes. Ouderwets, en dat is precies het punt. Zo deden onze opa's en oma's het ook. Geen app, geen automatische incasso, geen financieel dashboard. Een envelopje voor huur, een envelopje voor boodschappen, een envelopje voor kleding. Als het envelopje leeg was, was het leeg. Ze gingen niet in het rood. Bestond niet. Ze leenden ook niet, of ik weet niet eens of dat toen kon.
Ze hadden grenzen. En die grenzen gaven onze opa's en oma's rust.
Ergens zijn we die aanpak kwijtgeraakt. Het is ook wel heel makkelijk gemaakt om te lenen tegenwoordig. Maar daar gaat dit verhaal nu niet over. We vertrouwen tegenwoordig op het gevoel dat het wel goed zit. Op de aanname dat er aan het eind van de maand wel weer genoeg over is.
Dat gevoel klopt niet altijd.
Profit First werkt met percentages. Eén of twee keer per maand verdeel je het binnengekomen geld over vier potjes. Winst. Salaris, ook jouw salaris als ondernemer. Belastingen. En kosten. Dat laatste potje kun je nog verder opdelen, investeringen, scholing, wat dan ook.
Maar die volgorde staat vast. Winst eerst. Dan salaris. Dan belastingen. En wat overblijft, is voor de kosten. Is je kostenpotje leeg, dan kun je niks meer kopen. Zo simpel is het. Net als bij opa en oma.
Geld beschermen gaat dus eigenlijk over bewustzijn. Weten wat erin komt, weten wat eruit gaat, en weten hoeveel er in elk potje zit.
Fase 3: geld inzetten
Hier gaat het niet zozeer om rendement. Ik ga je niet de beste beleggingsstrategie geven, of vertellen of je beter in vastgoed, aandelen of crypto kunt stappen. Dat moet je zelf weten. Ik leg straks wel uit hoe wij het thuis doen, puur als inspiratie. Grote disclaimer: dit is geen advies. Als jij hetzelfde doet en je geld kwijtraakt, is dat niet mijn probleem.
Wat hier eerst moet, is de vraag achter de vraag. Wat moet jouw geld straks voor jou doen? Meer vrije tijd? Eerder stoppen met werken? Minder afhankelijk zijn van je winkel? Meer reizen, meer rust?
Als je dat niet weet, weet je ook niet hoeveel geld je nodig hebt. En dus ook niet wat je nu al zou moeten doen, of waar je nog even mee kunt wachten.
Inzetten kan van alles zijn. Aandelen, vastgoed, een tweede bedrijf, investeren in iemands startup, een pensioenpotje via je bv, spaargeld slim parkeren, edelmetalen. Ik kan duizend dingen opnoemen. Het gaat erom dat je erover nadenkt en zelf een keuze maakt.
Wat ik je hier wél wil meegeven: zolang jouw vermogen voornamelijk de goodwill van je eigen winkel is, ben je behoorlijk afhankelijk. Stop jij, om welke reden dan ook, een eigen keuze, ziekte, of noodgedwongen, dan is dat de enige knop waar je aan kan draaien. Als je er al aan kan draaien.
Dat klinkt meer als een gok dan als een plan.
Ik weet hoe dat voelt, want ik dacht ooit precies dat. Mijn eerste winkel had ik hartstikke goed voor elkaar, dacht ik. Tot 2009. 2008 was, voor wie het nog weet, een fantastisch jaar. In 2010 was mijn goodwill ineens niks meer waard. Geen hol kreeg ik nog voor die winkel.
Goodwill is een gok. Geen plan.
Waarom ik je over mijn vader vertel
Dit hele verhaal, de drie fases, de thermostaat, Profit First, is uiteindelijk allemaal opgebouwd richting die vraag achter de vraag. En daarom vertelde ik je over mijn vader.
Hij was geen ondernemer. Hij zat in loondienst. Maar als vader, als mens, snapte hij iets wat ik pas decennia later begon te begrijpen.
Vrijheid is niet vanzelfsprekend. Vrijheid moet je bouwen.
Hij wilde niet dat zijn gezin vast zou zitten als hij er niet meer was. Dat zaadje plantte hij bij mij, zonder dat hij dat zelf wist, op die fiets. Ik draag het nog elke dag met me mee.
En toch heb ik zelf jarenlang niets gedaan met geld voor de toekomst. Ik was te druk met geld verdienen. Prima, want dat was fase 1. Maar op een gegeven moment kun je die vraag niet meer voor je uit blijven schuiven.
Hoe wij het zelf doen
Praten over hoe het moet, en zelf niks doen, dat is net zo ongeloofwaardig als een coach zonder coach.
We zijn begonnen met pensioenbeleggen. Drie grote voordelen. Je bouwt pensioen op wat je normaal niet doet. Je betaalt minder box 1 belasting, omdat wat je inlegt in mindering komt op je salaris. En je box 3 belasting wordt lager, omdat het geld niet meer op je spaarrekening staat maar in je pensioenpot.
Wij doen dat bij Brand New Day. Er zijn meer aanbieders, Meesman bijvoorbeeld, waar je relatief weinig kosten maakt en zelf kunt bepalen waar je aandelenportefeuille uit bestaat. Dat laatste vind ik belangrijk. Ik wil zelf controle hebben over waar mijn geld in zit.
Daarna gingen we nadenken over een aanvulling op ons pensioen. Voor als we eerder willen stoppen dan de pensioengerechtigde leeftijd. We hebben een extra aandelenportefeuille bij onze eigen bank, waar maandelijks geld in gaat. We zijn gestart met goud en zilver, waardevast. En we investeren in kleinschalig vastgoed dat we verhuren, met een vaste maandelijkse inkomstenstroom die we weer doorbeleggen.
Wat voor ons centraal staat is diversificatie. Risico's spreiden. Gaat het met het een wat minder, dan misschien beter met het ander. En andersom.
Heb jij ook een plan voor jezelf?
Als ik je vraag wat je omzetdoel is voor dit jaar, heb je waarschijnlijk meteen een antwoord. Vraag ik naar je winstdoel, hoop ik dat je ook meteen iets kunt zeggen. Vraag ik hoeveel oogmetingen je dit jaar wil doen, dan heb je, als je mijn cursus hebt gevolgd, ook een antwoord.
Maar vraag ik hoeveel vermogen jij nodig hebt om financieel vrij te zijn, dan hoor ik meestal krekels.
Wil je ook stoppen met werken op een dag? Daar heb ik nog niet over nagedacht. En wat betekent financiële vrijheid eigenlijk voor jou?
Je bedrijf heeft een plan. Een jaarplan, misschien een meerjarenplan. Maar jij, als persoon, als mens achter het bedrijf, jij hebt dat plan vaak nog niet. En dat is best opmerkelijk, want jij bent uiteindelijk het bedrijf. Jij draait het, jij draagt de risico's, en jij bent degene die er op een dag mee stopt. We weten niet wanneer, maar ooit gebeurt het.
Drie vragen om mee aan de slag te gaan.
Als je over tien jaar wil stoppen, hoeveel vermogen heb je dan nodig?
Wat is je plan als je morgen niet meer kunt werken, niet voor twee weken, maar voor zes maanden, of helemaal niet meer?
Hoe afhankelijk ben je op dit moment van je winkel als enige bron van inkomen?
Neem dit serieus. Van fase 1 naar fase 2, en uiteindelijk fase 3.
Het gaat hier niet om rijk worden. Ik vertel je dit niet omdat je een Ferrari of een penthouse aan het water moet hebben. Mag allemaal, maar volgens mij gaat het om vrijheid. Om de rust om te kunnen zeggen: ik werk omdat ik het wil, niet omdat ik het moet. Om niet afhankelijk te zijn van één winkel, één maand, één jaar.
Mijn vader begreep dat. Niet als ondernemer, als mens.
Jij hebt een plan voor je bedrijf.
Heb je ook een plan voor jezelf?